虚拟币并非都能无限增发,关键要看发行规则写在何处、由谁掌握修改或铸币权限。比特币的协议将总量上限设为2100万枚,区块奖励按规则逐步减半;而不少项目代币由智能合约发行,若合约保留铸币权限,管理员或指定地址就可能继续增加供应。看到总量固定或通缩模型之类宣传,仍要核对链上规则和权限配置,不能只看项目介绍。
比特币这类原生资产的新增发行由网络共识规则控制,并非某家公司点一下按钮就能多发。要改变发行上限,必须推动软件规则变更,并让网络参与者接受新规则;即使有人运行修改后的版本,也不代表原有网络会自动承认新增币。更常见的情况是分叉形成另一条链,资产名称或交易代码可能相似,但它不等于原链上的比特币被增发。由此看,所谓绝对不可增发,实际指的是现行规则下的供应约束,而不是世界上永远不可能出现任何规则争议或分叉。
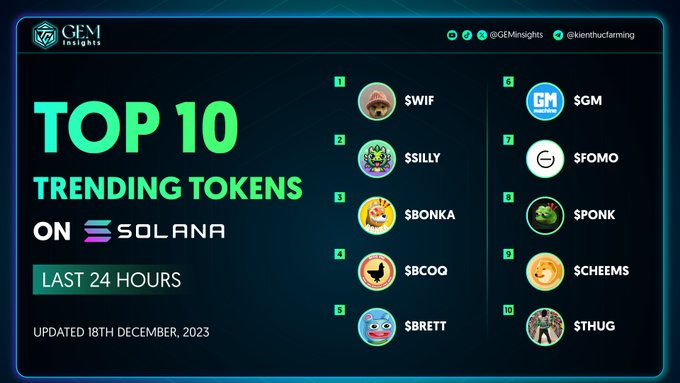
代币合约的情形更直接。以Solana的Token程序为例,铸币权限有效时,权限持有人可以调用指令创建新代币;若将权限设为不可用,供应量才会固定,之后无法再铸造。其他链上的代币也应检查合约是否存在增发函数、谁能调用、权限是否交给多签或治理合约,以及权限是否真正撤销。单看白皮书写着总量100亿,并不能证明未来一定不会超过这个数字。
还要分清增发、解锁和销毁。团队或投资人的锁仓代币按既定日程进入流通,通常是既有供应从未流通变为流通,并非凭空创造新币;这类解锁仍可能增加市场卖压。销毁则会减少链上供应,但是否影响价格,还取决于需求、交易深度和市场预期。分析项目代币时,可以对照总供应量、流通量、解锁安排与持币地址变化,避免把流通增加误读为合约增发。
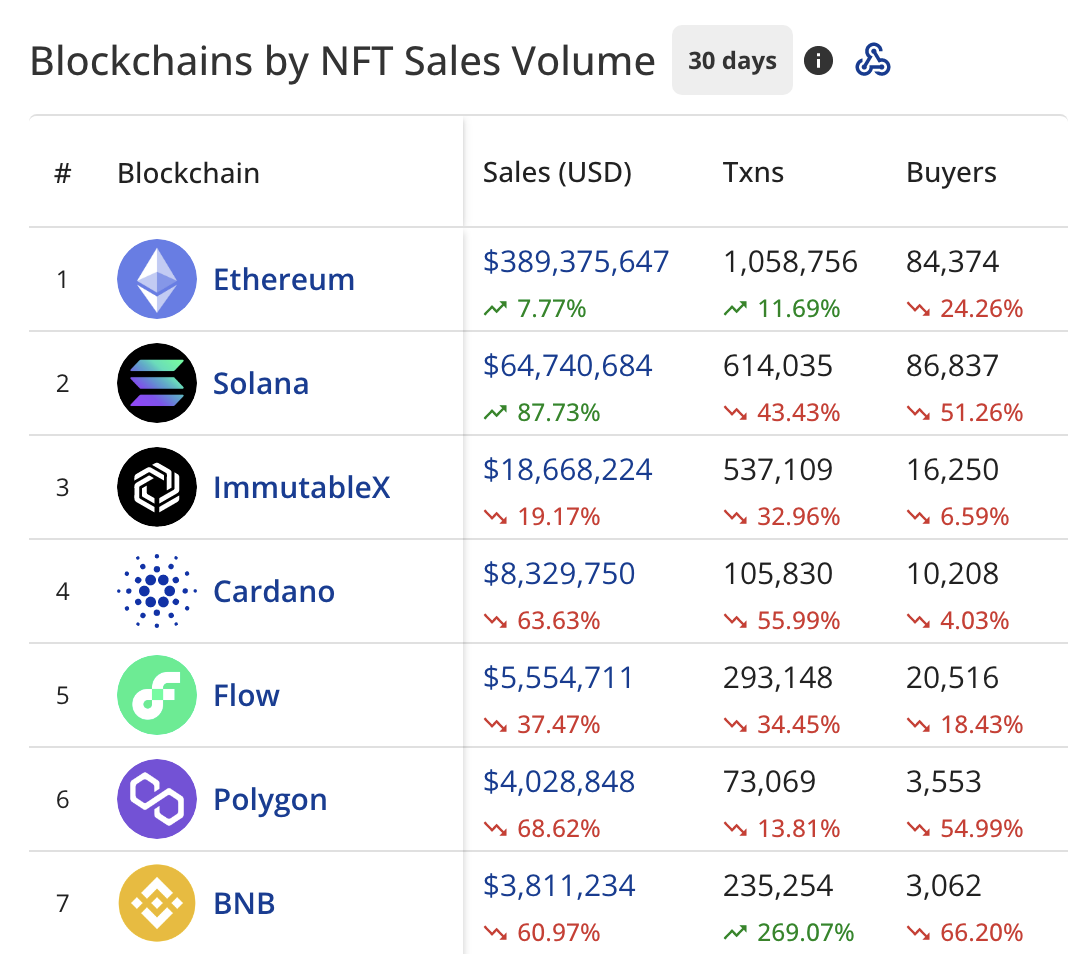
以太坊也说明了供应固定之外还有另一种设计:ETH会按协议向验证者发行,同时通过EIP-1559销毁部分基础费用,因此净供应变化取决于发行与销毁的相对规模,并非简单等同于无限增发或永久通缩。对普通投资者而言,判断虚拟币是否可能增发,实用做法是查看发行机制、铸币权限、治理变更门槛和链上供应数据;再评估新增代币会流向谁、是否伴随实际需求。供应规则影响稀缺性,却不能单独决定币价,更不构成收益保证。